こんにちは。優です。
私は経済的自立を目指し、まずは金融資産1000万円を目標として、日々、資産形成に取り組んできました。
2022年11月からは、私と同じように資産形成に取り組んでいる方の参考に少しでもなればという思いから、資産形成の結果報告も当ブログで行ってきました。
そして、2024年10月末、ついに目標である金融資産1000万円に到達することができました!
金融資産1000万円に到達するまでに私は様々なことに取り組んできましたが、大まかに分類すると以下の5つです。
1.節約
2.投資
3.副業
4.勉強
5.資産の見える化
この記事では、これら4つの”金融資産1000万円に到達するまでにやってきたこと”について詳しく紹介します。
参考までに、金融資産1000万円到達時の私のプロフィールを載せておきます。
・年齢 :28歳
・属性 :理系大学院卒、社会人4年目
・家族構成 :独身
・住居 :社員寮(首都圏)
・車の所有 :普通車1台
・嗜好 :タバコは吸わず、飲酒もほとんどしない
・資産形成歴:3年5ヶ月(就職を機に開始)
1. 節約:資産形成の「土台」を作る
「貯金しようとしても、月末になると不思議とお金が消えている…」そんな経験はありませんか?
資産形成において、まず絶対に外せないのが「節約」です。穴の開いたバケツにどれだけ水を注いでも貯まらないのと同じで、まずはバケツの穴を塞ぐ必要があります。
とはいえ、欲しいものをすべて我慢するような「ドケチ生活」は長続きしませんし、生活の彩りも失われてしまいますよね。
私も「締めすぎず、無理のない範囲で」をモットーに取り組んできました。
ここでは私が実際に行った7つの節約法をご紹介します。
節約①:社員寮に住む(固定費を極限まで削る最強の環境)
最初から「誰でも真似できるわけじゃない技」で大変恐縮なのですが、私の資産形成において間違いなくナンバーワンの爆発力を持っていたのが「社員寮に住む」ことでした。
私が住んでいた寮は、家賃がなんと月9,000円。水道光熱費を合わせても毎月たった1.1万円ほどでした。
さらに、所有している車の駐車場代も無料!
同地域の賃貸相場(約6万円)と比べると、家賃だけで毎月5万円以上、駐車場代も含めるとそれ以上の固定費を削減できていました。
さらに寮には食堂もあるため、外食よりも格安で栄養バランスの良いごはんが食べられました。
もし社員寮に住んでいなかったら、社会人4年目(28歳)という若さで1,000万円を達成することはできなかったでしょう。
もし会社に社員寮や家賃補助などの福利厚生がある、あるいは実家に住めるなら、その環境を使わない手はありません。
節約②:家計簿をつける(お金の「無駄遣い」をあぶり出す)
「自分は何にお金を使っているんだろう?」と疑問に思ったことはありませんか?
家計簿をつけると、自分のお金の使い道が残酷なまでに「見える化」されます。
毎月振り返ることで、「先月はおやつ代に使いすぎたから、今月は少し控えようかな」といった小さな反省ができ、無意識の無駄遣いを減らせました。
節約③:お金のかからない趣味を見つける(楽しさと節約の両立)
前提として、私は「人生を豊かにするための趣味には、しっかりお金を使う価値がある」と思っています。
しかし、あまりにもお金がかかる趣味ばかりだと、資産形成のハードルが一気に上がってしまうのも事実です。
「今の趣味はお金がかかるけれど、やめたくない…」とお悩みなら、「今より安く楽しめる方法を探す」のがおすすめです。
私の趣味はテニスなのですが、普段は会社のテニス部でプレーしています(部活といっても、そこまでガチガチのものではなくサークルみたいなものです)。
コート代やボール代は部費(会社の補助)で賄えるため、スクールに通ったり、個人的に人を集めてテニスをするよりも圧倒的に低コストで楽しめています。
節約④:タバコ、お酒にお金を使わない
「毎日の晩酌やタバコ代、月にするとなかなかの金額になっているかも…」と感じたことはありませんか?
私はタバコは一切吸わず、お酒もほぼ飲みません(職場の飲み会で年2〜3回程度)。
ここで、ちょっとした試算をしてみましょう。
社会人スタート(2021年4月1日)から1,000万円達成(2024年10月31日)までの1,310日間、仮に私が毎日お酒とタバコに合計500円を使っていたとすると…
500円×1,310日=655,000円
なんと約65万5,000円もの差がつきます!
我慢したわけではなく「元々好きではなかった」だけですが、日常的な嗜好品を見直すインパクトの大きさを実感させられます。
節約⑤:固定費の見直し(一度変えれば自動でずっと節約)
「節約=毎日のもやし生活」だと思っていませんか?
実は、1回の手続きで効果が一生続く「固定費の見直し」こそが、コスパ最強の節約術です。
私が実際に行なった見直しはこちらです。
スマホ代 :大手キャリアから格安プランへ変更
ネット回線:より基本料金の安い回線へ乗り換え
自動車保険:補償内容を精査して見直し
サブスク :あまり使っていないサービスを解約
スマホのプランやネット回線は、「利便性が落ちたら元に戻そう」ぐらいのお試し感覚で安いプランに変更しましたが、特に不満を感じることはなかったのでそのまま継続して安いものを利用しています。
節約⑥:ふるさと納税(実質2,000円で食品・日用品・家具などをゲット)
「ふるさと納税って名前は聞くけど、なんだか手続きが面倒そう…」と避けていませんか?それは本当にもったいないです!
私は金融資産1000万円を達成する前年までの3年間(2021年〜2023年)で、合計110,000円の寄付を行いました。
寄付の内訳としては以下の通りです。
| 2021年 | トイレットペーパー ティッシュ | 10,000円 10,000円 |
| 2022年 | 体組成計 敷布団シーツ ミックスナッツ | 15,000円 16,000円 10,000円 |
| 2023年 | 枕 | 49,000円 |
| 合計 | 110,000円 |
返礼品の価格が寄付額の25%と仮定し、自己負担額6,000円(2,000円×3年分)も考慮すると、節税効果は21,500円くらいになっているかと思います。
110,000円×0.25-6,000円=21,500円
また、楽天ふるさと納税を利用して寄付を行っていたため、寄付額の5%分くらいの楽天ポイントも獲得できており、楽天ポイント分も含めると節税額は27,000円くらいになります。
※2025年10月1日の総務省告示改正に伴い、現在は楽天ふるさと納税における寄付へのポイント付与は終了しています。
ほとんど労力をかけずに節税効果が得られるので、やって良かったと強く思います。
参考までに、私がふるさと納税をしたものを以下に載せておきます。
※私がふるさと納税を行ったときよりも寄付額が上がっているもの、量が減っているものもあります。
【楽天市場】【ふるさと納税】おやまくま春夏秋冬ボックスティッシュ 60箱(5箱入り×12セット)(1箱150組(300枚)):栃木県小山市
【楽天市場】【ふるさと納税】トイレットペーパー ダブル シングル 108ロール 【シングル:約7,400回分 / ダブル:約3,700回分】 蒼翠:大阪府泉南市
【楽天市場】【ふるさと納税】【BC764WH】タニタ 体組成計 | 体重計:秋田県大仙市
【楽天市場】 【ふるさと納税】【K-846】近江産業 高島ちぢみ敷パッドシーツ シングル [高島屋選定品]:滋賀県高島市
【楽天市場】【ふるさと納税】ミックスナッツ 4種 選べる 2kg 4kg 定期便 隔月3回 隔月6回:愛知県碧南市
【楽天市場】【ふるさと納税】エアウィーヴ ピロー ( スタンダード ・ ソフト ):愛知県幸田町
節約⑦:ポイ活(無理なくポイントを資産に還元)
「ポイ活って、ちまちまアンケートに答えるやつでしょ?」と思われるかもしれませんが、私がやっているのは日常の決済をまとめだけのスマートなポイ活です。
主に活用しているのは「楽天ポイント」と「Vポイント」の2つです。
それぞれについて、ポイントを貯めた方法と活用方法を簡単に紹介します。
楽天ポイントの貯め方、使い方
貯め方:楽天銀行・楽天カード・楽天証券を連携させ、楽天市場の「お買い物マラソン+5と0のつく日」にまとめ買い。ふるさと納税もこのタイミングで集中投資。
使い方:期間限定ポイントは普段のお買い物で使用し、通常ポイントは楽天証券でのポイント投資へ回す。
Vポイントの貯め方、使い方
貯め方:SBI証券にて「三井住友カード ゴールド(NL)」でクレカ積立(当時は月5万円まで1%還元)。
使い方:貯まったVポイントはすべてSBI証券での投資に活用。
ちなみに、ゴールドカードの年会費を永年無料にするための「100万円修行」も、日常の買い物や仕事の出張費立替を集約することで自然と達成できました!
2. 投資:お金にも働いてもらう「増やす」仕組み
資産を拡大していくうえで、投資はとても重要です。
資産1000万円であれば投資をしていなくても達成は可能だと思いますが、基本的には投資をしていたほうが、資産1000万円到達までの期間は短くなります。
私の場合、2021年6月から投資を始め、資産1000万円を達成した2024年11月末時点では下記のような運用成績でした。
| 投資対象 | 累計投資額 | 評価額 | 評価損益 | 損益率 |
|---|---|---|---|---|
| 日本株 | 525,335 | 767,473 | +242,138 | +46.1% |
| S&P500連動インデックスファンド | 3,124,277 | 4,691,664 | +1,567,387 | +50.2% |
| 全世界株インデックスファンド | 1,965,094 | 2,198,332 | +233,238 | +11.9% |
| 合計 | 5,614,706 | 7,657,469 | +2,042,763 | +36.4% |
私が投資を始めたのはコロナ禍の2021年6月だったため、その後の経済回復の恩恵を受けることができ、運用成績はかなり良かったです。
ここでは、私が具体的にどのような投資を行っていたのかについて紹介していきます。
投資①:投資先は主に全世界株とS&P500
私は全世界株式インデックスファンドとS&P500連動インデックスファンドへ主に投資をしています。
銘柄名でいうと
・eMAXIS Slim 全世界株式(オール・カントリー)
・eMAXIS Slim 米国株式(S&P500)
・楽天・プラス・オールカントリー株式インデックス・ファンド
・楽天・プラス・S&P500インデックス・ファンド
に投資をしています。
これらのインデックスファンドに投資をしている理由は以下のようになります。
・世界や米国の経済は、長期的には成長し続ける可能性が高いから
・個別企業の面倒な銘柄分析が不要だから
・個別株投資と比較すると、分散効果が大きいためリスクが低いから
銘柄が2種類ずつあるのは、新NISAスタートに伴い、ポイント還元率の高い「楽天・プラス」シリーズへ特定口座から徐々に資金を移し替えている最中だったからです。
投資②:毎月10万円の積立(投資の自動化)
投資で失敗しない最大のコツは、「感情を挟まず、機械的に積み立てること」です。
私は毎月10万円分のクレカ積立を設定していました。
新NISA以前は、ポイント還元を最大限得るために楽天証券(5万円)とSBI証券(5万円)に分けて積立を実施。
新NISAが始まってからは楽天証券に一本化しましたが、毎月10万円という設定額は変えていません。
最初から10万円は無理でも、月5,000円や1万円からで十分です。
時間を味方につければ、雪だるま式に資産が育っていきますよ。
ちなみに、私は新NISAが始まるまでは、楽天ポイントとVポイントの還元目当てで以下のような積立をしていました。
・楽天証券:月5万円(内33,333円はつみたてNISA分)、楽天カードによる積立
・SBI証券:月5万円、三井住友カード ゴールド(NL)による積立
投資③:日本高配当株にも少し投資
メインはインデックスファンドですが、勉強と「不労所得の体験」を兼ねて日本の高配当株にも少額だけ投資をしていました。
証券会社はSBIネオモバイル証券(現在はSBI証券に統合)を使用していました。
約52万円を投資した結果、評価益が約24万円出ただけでなく、金融資産1000万円達成までに36,241円の配当金(現金)を受け取ることができました!
ただ、高配当株は銘柄選定や企業の財務チェックなどの手間がかかります。
初心者の方は「興味が湧いたら少額でやってみる」くらいのスタンスで十分かなと思います。
投資④:現金比率は20〜30%を維持
・急にまとまった現金が必要になった
・病気や事故によって働けなくなり収入がなくなった
・株価が暴落して資産が激減してしまった
といった事態に陥ることを想定し、生活防衛資金として一定額の現金を残しておくことは重要です。
私の場合は100万円程度の現金を確保してから投資を開始し、その後は月10万円の積立投資に加え、資産全体に対して現金が20~30%になるように投資額を調節していました。
必要な生活防衛資金の額は人によって異なりますが、不測の事態に備えて現金を保有しておくことで、心の余裕もできるかなと思います。
3.副業:収入の「蛇口」を増やして加速させる
当たり前のことですが、自分の収入が増えれば資産も増えやすくなります。
副業も収入を増やす方法の一つで、私は主にブログとフリマアプリに取り組んできました。これらについて簡単に紹介します。
副業①:ブログ(じっくり育てる資産型副業)
今あなたにお読みいただいているこのブログが、私が最初に始めた副業です。
大学院修了直前の2021年2月、修士論文もほぼ完成し、コロナ禍で外出もできず暇を持て余していたときに、「とりあえずやってみよう!」と軽いノリで始めました。
本や映画のレビュー、資産形成の状況などをコツコツ発信してきて、たいした金額ではありませんがアフィリエイトとGoogle AdSenseで収入が得られるようになりました。
ちなみに、私がブログを始める際は↓の動画を参考にしていました。
副業②:フリマアプリ(部屋が片付き、すぐ現金になる)
フリマアプリは、副業というより「断捨離でお小遣いも稼げたらラッキー」くらいの感覚で始めました。
読まなくなった本やマンガ、遊ばなくなったゲームを出品したところ、累計で8万円弱の収入になりました!
ブログと違って「出品して売れればすぐにお金になる」のが最大の魅力です。
お部屋もスッキリ整理整頓できるので、初心者の方の副業デビューには一番おすすめです。
使うアプリやサイトは「メルカリ」や「ラクマ」など、自分で使いやすそうだと思うものでかまいません。
ちなみに、私はラクマを使っています。
4.勉強:失敗を防ぐ「一生モノの武器」を手に入れる
資産形成を成功させるために、絶対に欠かせないのが「お金の勉強」です。
私も資産形成をしながら、お金の勉強はずっと続けてきました。
・節約をする方法
・自然とお金が貯まる仕組みの作り方
・お金の上手な使い方
・資産形成をするうえでのマインド
・投資の基礎知識
・副業に関する知識 など
たくさんのことについて、本やyoutube、ブログ等で学びましたが、どれも資産形成をするうえで役立っています。
また、学校の勉強のような”やらされている勉強”とは異なり、自分から能動的に行う勉強だったからか、お金の勉強は苦痛に感じることは全くなく、むしろ楽しかったです。
まだお金の勉強をしたことがない人は、何についてでもいいのでまずは始めてみてはいかがでしょうか。
勉強が嫌いと思っていた人でも、意外と楽しく学べるかもしれませんよ。
当ブログでも、資産形成に関する書籍の紹介をしていますので、ぜひ参考にしてみてください。


5.資産の見える化:モチベーションの維持・向上
最後に、資産形成を何年も継続するためのモチベーション維持テクニックをご紹介します。
資産形成を続けていると、「節約に疲れた…」「株価が下がって資産が減った…」と心が折れそうになる瞬間が必ずやってきます。
そんなとき効果抜群なのが、「資産推移をグラフ化して見える化すること」です!
私は毎月末にGoogleスプレッドシートに資産額を記録し、「資産額」「累計投資額」「評価額」の推移をグラフにしていました。
以下が、私が資産1000万円を達成したときの資産推移グラフになります。
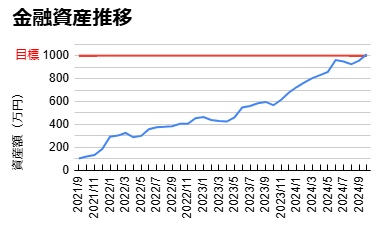
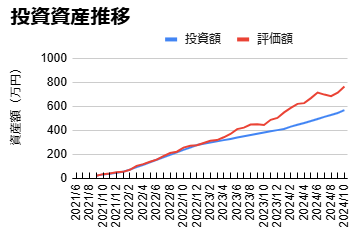
正しい資産形成ができていれば資産額のグラフは右肩上がりになっており、自分のこれまでの頑張りの成果を一目で確認できるため、モチベーションの維持・向上につながります。
不況などにより株価が下落相場のときは、投資評価額推移のグラフが右肩下がりになってしまい、モチベーションが下がってしまうこともあるでしょう。
そのような場合のためにオススメなのが、累計投資額推移もグラフで見える化しておくことです。
コツコツと積立投資を続けているのであれば、累計投資額のグラフは絶対に右肩上がりになります。
そして、「一時株価が落ち込んでも、長い目で見れば世界経済は右肩上がりに成長してきた」という歴史を理解していれば、いずれは投資評価額が累計投資額を上回ることも理解できるはずで、長期的な資産形成のモチベーション維持につながると思います。
また、資産額だけでなく資産の内訳も記録しておくことで資産ポートフォリオの見直しができ、
・リスクの高すぎる投資をしていないか
⇒株価暴落時の資産減少によるモチベ低下を防ぐ
・現状の資産形成は保守的すぎないか
⇒資産増加を実感しにくいことによるモチベ低下を防ぐ
といったことを考えるきっかけにもなるでしょう。
まとめ:普通の会社員でも1,000万円は達成できる!
金融資産1,000万円と聞くと遠い世界のように思えるかもしれませんが、やるべきことは極めてシンプルです。
- 節約で無駄な支出を削り、種銭を作る
- 投資でお金にも働いてもらう
- 副業で収入の蛇口を増やす
- 勉強で正しい知識を身につける
- 見える化でモチベーションを保つ
特別な才能や高収入がなくても、正しいステップを踏めば誰でも着実に資産を築くことができます。
まずは「固定費を1つ見直してみる」「本を1冊読んでみる」といった小さな一歩から始めてみませんか?
この記事が、あなたの資産形成の参考になればとても嬉しいです!
コメント